

Réclamation d’assurance après un accident de camion lourd : les étapes, qui parle à qui, les délais
Après un accident de camion lourd au Québec, la réclamation suit un fil précis : sécuriser les lieux, remplir le constat amiable ou obtenir le rapport de police, déclarer le sinistre à votre assureur, faire évaluer les dommages, obtenir l’autorisation des travaux, puis réparer. Le Code civil du Québec oblige l’assuré à déclarer le sinistre dès qu’il en a connaissance, et l’assureur à payer l’indemnité dans les 60 jours qui suivent la déclaration ou les pièces demandées [verify with a legal source before publishing].
Cet article décrit le déroulement habituel ; votre contrat, votre courtier et votre assureur font foi.
Sur les lieux : les premières heures
- Sécuriser : placez les dispositifs de signalisation et appelez le 911 s’il y a des blessés ou si la route est bloquée.
- Photographier : les véhicules sous tous les angles, les plaques, la scène, la cargaison et l’état de la chaussée.
- Remplir le constat amiable avec l’autre conducteur : décrivez les faits, sans vous déclarer responsable, et gardez votre exemplaire. Si la police se déplace, notez le numéro de son rapport.
- Savoir où va le camion : le remorquage lourd est spécialisé, et l’entreposage chez un remorqueur se facture souvent à la journée.
- Prévenir l’expéditeur si la cargaison est touchée : l’assurance des marchandises transportées est distincte de celle du camion.
Les blessures corporelles, elles, sont indemnisées par un régime public et non par l’assurance du camion : renseignez-vous auprès de la SAAQ et, si le conducteur était au travail, de la CNESST [verify with a legal source before publishing].
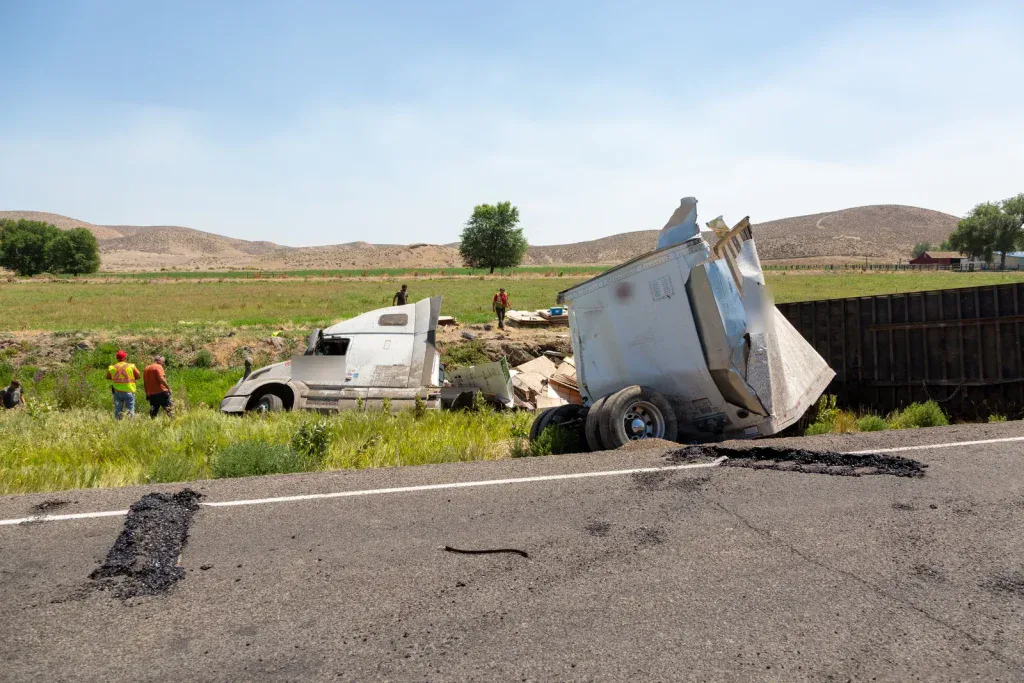
Camion accidenté : comment déclarer le sinistre à l’assureur ?
Déclarez le sinistre le jour même, avec le numéro de police, la date, l’heure et le lieu, le constat ou le numéro du rapport de police, les photos et l’endroit où se trouve le camion. Vous recevez un numéro de réclamation : c’est la clé de toutes les communications qui suivent.
L’assureur confie le dossier à un expert en sinistre, titulaire d’un certificat de l’Autorité des marchés financiers [verify with a legal source before publishing]. Il vérifie la couverture, établit la responsabilité et fixe le montant des dommages, souvent avec un évaluateur qui examine le camion. Les dommages à votre propre véhicule sont couverts si votre contrat comprend la protection contre la collision et le versement, ou une protection tous risques [verify with a legal source before publishing].
Quand deux véhicules dont les propriétaires sont identifiés entrent en collision au Québec, la Convention d’indemnisation directe s’applique généralement : chacun est indemnisé par son propre assureur pour son véhicule, selon un partage de responsabilité établi par un barème [verify with a legal source before publishing].
Qui parle à qui
| Acteur | Son rôle | Ce qu’il attend |
|---|---|---|
| Le conducteur | Sécurise, photographie, remplit le constat | Un constat vierge et la marche à suivre de l’entreprise |
| Le propriétaire ou le gestionnaire de flotte | Déclare le sinistre, suit le dossier, paie la franchise | Le numéro de police, les documents du véhicule |
| Le courtier | Conseille et transmet | Les faits et les photos |
| L’expert en sinistre de l’assureur | Couverture, responsabilité, montant | Constat, rapport de police, estimation |
| L’atelier | Estime, démonte, documente, répare | Le numéro de réclamation, l’accès au camion |
| Le remorqueur | Remorque et entrepose | L’autorisation de déplacer le véhicule |

L’estimation, le démontage et les dommages cachés
Sur un poids lourd, les dommages visibles en cachent souvent d’autres : longeron déformé, support de cabine fissuré, sellette déplacée, essieu désaligné. L’estimation part des photos ou d’une inspection. Le démontage révèle le reste : l’atelier le documente (photos, mesures, pièces) et le soumet à l’expert avant de poursuivre, sous forme de supplément. Quand la structure est touchée, la réparation passe souvent par la soudure : voyez notre article sur la soudure structurelle certifiée CWB. Après un versement, l’évaluation suit une méthode précise, décrite dans notre article sur le redressement d’une remorque renversée.
Combien de temps dure une réclamation d’assurance pour un camion lourd ?
| Étape | Ce qui l’allonge | Comment l’éviter |
|---|---|---|
| Déclaration | Documents manquants | Déclarer le jour même, constat et photos joints |
| Visite de l’expert | Camion chez un remorqueur éloigné | Faire remorquer directement à l’atelier |
| Démontage et suppléments | Dommages cachés | Autoriser le démontage tôt |
| Autorisation | Écart entre les estimations | Estimation détaillée et photos |
| Pièces | Pièces de camion lourd en commande | Commander dès l’autorisation |
| Paiement | Pièces justificatives manquantes | Transmettre factures et rapport |
Une fois les travaux autorisés, la question n’est plus « combien de temps ? », mais « pour quelle date ? ». Exigez une date de livraison convenue avant le début des travaux.
Ce que l’atelier peut prendre en charge
Chez Signature KCS, nous gérons la réclamation de A à Z [À CONFIRMER] : estimation, échanges avec l’assureur et son évaluateur, réparation, puis rapport de contrôle et de conformité [À CONFIRMER]. Nous travaillons avec tous les assureurs [À CONFIRMER]. Selon le dossier, nous coordonnons le remorquage [À CONFIRMER aujourd’hui] et un véhicule de remplacement par l’entremise de partenaires de location [À CONFIRMER]. Les camions lourds et tracteurs routiers, les remorques et les camions spécialisés passent par la même équipe.
La liste à garder dans chaque camion
- Un constat amiable vierge et un stylo.
- Le numéro de police et les coordonnées de l’assureur ou du courtier.
- La marche à suivre de l’entreprise et le numéro du gestionnaire.
- Le numéro de l’atelier : (418) 425-2822.
Ce qu’il faut retenir
- Constat ou rapport de police, photos, puis déclaration le jour même : le numéro de réclamation ouvre tout le reste.
- L’expert en sinistre décide de la couverture et du montant ; l’atelier documente les dommages, y compris ceux qu’on découvre au démontage.
- Les dommages cachés passent par un supplément, avant la suite des travaux.
- Une date de livraison se convient avant le début des travaux.
Questions fréquentes sur les réclamations d’assurance
Qui paie la franchise après un accident de camion ?
La franchise prévue à votre contrat s’applique à la part des dommages dont vous êtes responsable. Lorsque la Convention d’indemnisation directe s’applique et que vous n’êtes pas responsable de l’accident, vous n’avez généralement pas de franchise à payer ; si vous l’êtes en partie, elle s’applique en proportion [verify with a legal source before publishing]. En pratique, vous réglez la franchise à l’atelier à la livraison, et l’assureur paie le reste. Votre courtier confirme le montant prévu à votre contrat.
Que se passe-t-il si l’estimation de l’assureur est plus basse que celle de l’atelier ?
C’est courant en début de dossier, surtout quand le démontage révèle des dommages cachés. L’atelier documente l’écart : photos, mesures, pièces à remplacer et temps de travail. L’expert révise alors son estimation ou approuve un supplément. Ces échanges se font entre l’atelier et l’expert ; vous n’avez pas à relayer les messages. Si le désaccord persiste, demandez à votre courtier ou à votre assureur la procédure de révision prévue.
Quand l’assureur déclare-t-il un camion perte totale ?
Quand le coût de la réparation, ajouté à la valeur de l’épave, approche ou dépasse la valeur du véhicule. Chaque assureur applique ses propres critères. Sur un camion lourd, l’équipement monté (benne, grue, citerne) pèse dans la décision, car il peut souvent être récupéré. Avant d’accepter, vérifiez la valeur retenue et ce que prévoit votre contrat. Une estimation détaillée de la réparation aide à comparer les deux scénarios.
Un accident, un dossier à ouvrir ?
Appelez-nous avec le nom de votre assureur et, si vous l’avez, votre numéro de réclamation, ou envoyez-nous des photos des dommages : l’estimation est gratuite. Le déroulement complet de nos travaux est sur la page réparation après collision et réclamations d’assurance. Pour une remorque ou une semi-remorque accidentée, voyez aussi la réparation de remorques.
En dehors des heures d’ouverture : service d’urgence [À CONFIRMER terms]